 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
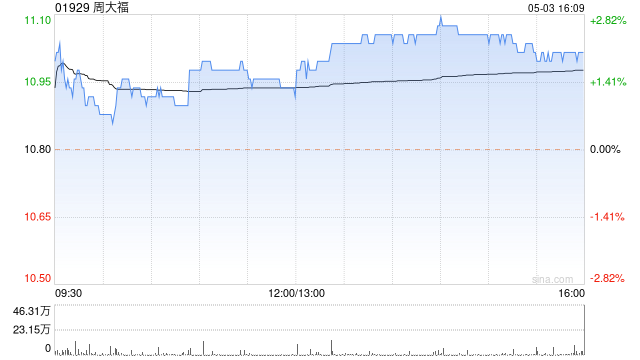
中银国际发布研报称,周大福(01929) 2027财年首季零售值同比增长15.1%,其中内地表现优于整体珠宝市场,香港及澳门亦维持强劲增长。维持“买入”评级 ,目标价14.8港元。
报告指,尽管金价波动,公司盈利能力仍符合预期。金价回落,带动按重量计价黄金产品需求,而万相系列的强劲贡献亦显示品牌转型及新客获取取得进展。管理层预计,均衡的对冲策略及产品组合将支持公司如期实现2027财年财务目标,而近期的恶劣天气也没有太大影响零售值表现。该行认为,这将支持周大福股价持续跑赢大市。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
捷希源配资提示:文章来自网络,不代表本站观点。